
آیا بیمه بدنه هزینه یدککش و امداد خودرو را پرداخت میکند؟
تصور کن وسط اتوبان همت یا در یک جاده بینشهری خلوت، ماشینت یکهو ریپ میزند، داغ میکند و خاموش میشود. کاپوت را بالا میزنی و بعد از چند دقیقه دستکاری متوجه میشوی کاری از دستت برنمیآید.
سر تیتر مطالب
اینجور وقتها اولین کاری که میکنی زنگ زدن به امداد خودرو است. اما همینطور که منتظری یدککش برسد، یک سوال مهم توی ذهنت میچرخد:
«الان که دارم هزینه حمل ماشین را میدهم، بیمه بدنه این پول را به من برمیگرداند یا همه چیز از جیب خودم میرود؟»
جواب کوتاه و سریع این است: بله، اما نه در همه شرایط!
اگر بیمه بدنه داری، شرکت بیمه تحت شرایط خاصی هزینه حمل و جرثقیل را قبول میکند. اما اگر قوانینش را ندانی، ممکن است موقع دریافت خسارت دستت خالی بماند.
بذار ساده و قدمبهقدم بررسی کنیم که کی بیمه این پول را میدهد، کی نمیدهد و چطور باید فاکتور بگیری که بیمه ردش نکند.
اصل داستان چیه؟ بیمه بدنه دقیقا چه هزینهای را میپردازد؟
اصل حرف این است که بیمه بدنه برای جبران خسارتهای ناشی از حوادث طراحی شده، نه خراب شدنهای روزمره و مستهلک شدن ماشین.
وقتی ماشینت تصادف میکند یا به خاطر یک حادثه (مثل افتادن توی چاله عمیق، برخورد با مانع یا چپ کردن) دیگر قادر به حرکت نیست، نقلوانتقال آن تا نزدیکترین تعمیرگاه یا پارکینگ، بخشی از فرآیند «نجات و جلوگیری از خسارت بیشتر» حساب میشود. قانون بیمه میگوید اگر حرکت دادن ماشین باعث آسیب بیشتر به آن شود، هزینه حمل با یدککش تا سقف مشخصی بر عهده شرکت بیمه است.
اما اگر ماشینت فقط به خاطر تمام شدن بنزین، خالی شدن باتری یا نقص فنی ساده (مثلا بریدن تسمهدینام) متوقف شده باشد، موضوع فرق میکند.
تصادف یا حادثه منجر به عدم حرکت 👈 پرداخت توسط پوشش اصلی بیمه بدنه
نقص فنی و خرابی عادی 👈 فقط در صورت داشتن «پوشش اضافی ایابالذهاب / امداد جادهای»
چه زمانی بیمه بدنه هزینه یدککش را صددرصد میدهد؟
بیا سه حالت اصلی را با هم نگاه کنیم تا دقیقاً دستت بیاید شرایطت چطور است:
۱. وقتی ماشین بر اثر تصادف از کار افتاده باشد
اگر با ماشین دیگری تصادف کردهای یا به دیوار و گاردریل خوردهای و لاستیک یا جلوبندی آسیب دیده، اصلاً سعی نکن ماشین را روشن کنی و بکشی. در این حالت، هزینه یدککش یا کفی خودروبر از محل پوشش اصلی بیمه بدنه قابل پرداخت است. بیمهگر وظیفه دارد هزینهای که برای انتقال ماشین به تعمیرگاه دادهای را جبران کند، چون حرکت دادن ماشین تصادفی ممکن است خسارت مالی بیشتری روی دست بیمه بگذارد.
۲. وقتی پوشش اضافی «ترانزیت» یا «حمل و ایابالذهاب» داری
موقع خرید بیمه بدنه، یک سری پوشش اختیاری یا اضافی وجود دارد که با پرداخت مبلغی جزئی فعال میشوند. یکی از این پوششها مربوط به «هزینه حمل و نجات» یا «ایاب و ذهاب» است. اگر این پوشش را در بیمهنامهات خریده باشی، حتی اگر ماشینت به دلیل نقص فنی هم در جاده بماند، بخشی یا تمام هزینه انتقال آن توسط بیمه پرداخت میشود.
۳. وقتی ماشین تا نزدیکترین تعمیرگاه حمل شده باشد
این نکته خیلی مهم است: بیمه بدنه فقط هزینه حمل تا نزدیکترین تعمیرگاه مجاز یا محل ارزیابی خسارت را میدهد. فرض کن توی جاده قم ماشینت خراب میشود. اگر بخواهی با یدککش ماشین را تا دم در خانهات در شمال تهران بیاوری، بیمه فقط هزینه حمل از موقعیت حادثه تا اولین تعمیرگاه شهر قم (یا نزدیکترین مرکز مجاز) را محاسبه میکند و مابهالتفاوتش را باید خودت بدهی.
چه موقعهایی بیمه ریالی بابت امداد خودرو نمیدهد؟
گاهی وقتها رانندهها روی حساب اینکه بیمه بدنه دارند، یدککش میگیرند و بعد متوجه میشوند بیمه فاکتورشان را قبول نمیکند. برای اینکه این اتفاق برایت نیفتد، این موارد را یادداشت کن:
خرابی معمولی بدون پوشش اضافی: اگر ماشینت جوش آورده، استارت نمیخورد یا صفحه کلاج تمام کرده و تو پوشش اضافی امداد جادهای نداری، هزینه یدککش با خودت است.
استفاده از یدککشهای غیرمجاز و بینامونشان: اگر از یک یدککش شخصی استفاده کنی که فاکتور معتبر، مهر رسمی و کد شناسه ندارد، پرونده خسارتت رد میشود.
جابهجاییهای غیرضروری: مثلاً ماشینت سالم است و حرکت میکند، اما صرفاً به خاطر راحتی خودت درخواست کفی خودروبر دادهای.
حمل ماشین به صورت چندمرحلهای: مثلاً امروز ماشین را میبری به یک پارکینگ و سه روز بعد از آن پارکینگ میبری به یک تعمیرگاه دیگر. بیمه فقط هزینه یک بار جابهجایی مستقیم از محل حادثه را میدهد.
چطور هزینه یدککش را از بیمه بدنه پس بگیریم؟ (راهنمای قدمبهقدم)
فرض کن تصادف کردهای یا ماشینت در جاده مانده و مجبور شدهای هزینه یدککش را نقد یا کارتبهکارت پرداخت کنی. حالا چطور این پول را از بیمه بگیری؟ این مراحل را دقیق دنبال کن:
[۱. تماس با امداد خودرو معتبر] 👈 [۲. دریافت فاکتور رسمی و مهرشده] 👈 [۳. ثبت گزارش یا کروکی] 👈 [۴. ارائه مدارک به بیمه]
قدم اول: از امداد خودروی معتبر و شناسنامهدار استفاده کن
این مهمترین بخش کار است. وقتی ماشینت متوقف شد، با شمارههای رسمی امداد خودرو تماس بگیر. خودروبرهایی که زیر نظر شرکتهای معتبر کار میکنند، فاکتور چاپی و معتبر دارند.
قدم دوم: فاکتور رسمی و شفاف بگیر
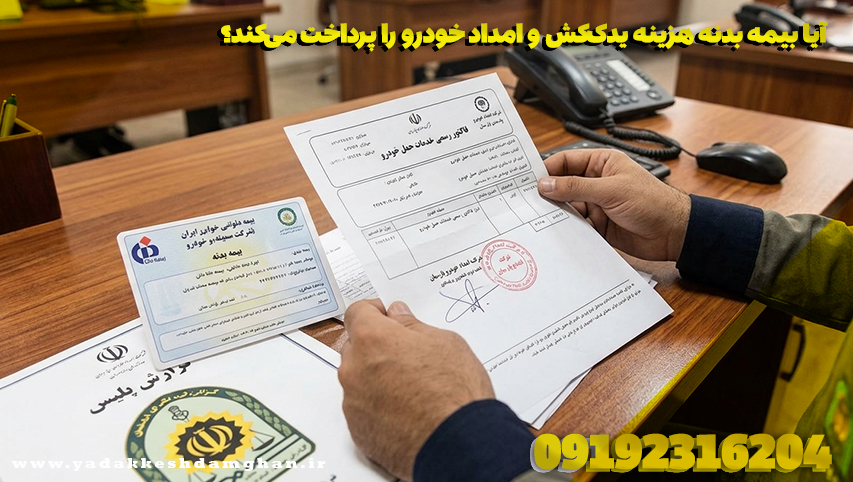
از راننده یدککش بخواه فاکتور دقیق به تو بدهد. فاکتور نباید یک تکه کاغذ معمولی دستنویس باشد! حتماً بررسی کن که موارد زیر در فاکتور نوشته شده باشد:
نام و شماره ثبت/شناسه ملی شرکت امداد خودرو
مهر و امضای معتبر
شماره پلاک و شماره شاسی ماشین تو
مبدا دقیق (محل ماندن ماشین) و مقصد (تعمیرگاه یا پارکینگ)
مبلغ دقیق دریافتی به عدد و حروف
قدم سوم: عکس و مستندات تهیه کن
قبل از اینکه یدککش ماشین را بلند کند یا روی کفی ببندد، با موبایلت چند تا عکس شفاف از وضعیت ماشین، محل حادثه و نحوه بستن ماشین به یدککش بگیر. این عکسها موقع تشکیل پرونده خسارت خیلی به کارت میآیند.
قدم چهارم: مراجعه به مرکز پرداخت خسارت بیمه
همراه با مدارک تصادف (مثل کروکی پلیس یا گزارش حادثه)، فاکتور یدککش و مدارک شناسایی خودرو به شعب خسارت شرکت بیمهات مراجعه کن. کارشناس بیمه فاکتور را بررسی کرده و مبلغ آن را به حسابت واریز میکند.
ویژگیهای فاکتور امداد خودرو که بیمه حتماً قبولش میکند
خیلی از رانندهها میپرسند: «چرا بیمه فاکتور ۵۰۰ هزار تومانی من را رد کرد؟» دلیلش معمولاً ایراد در شکل و ظاهر فاکتور است. شرکتهای بیمه روی حسابوکتاب مالیاتی خیلی حساس هستند.
برای اینکه فاکتور امداد خودرو مورد تایید ارزیاب خسارت بیمه قرار بگیرد، این ۴ ویژگی الزامآور است:
| ویژگی فاکتور | چرا مهم است؟ |
| مهر رسمی شرکت امداد | ثابت میکند خدمات از طرف یک مجموعه حقوقی معتبر ارائه شده است. |
| درج پلاک و مشخصات خودرو | جلو سوءاستفاده را میگیرد و مشخص میکند این حمل مربوط به همین ماشین بوده است. |
| کیلومتر مسافت طی شده | ارزیاب بیمه تعرفه پرداختی را با کیلومتر ثبتشده منطبق میکند. |
| تاریخ و ساعت دقیق | باید با زمان وقوع حادثه یا تصادف همخوانی کامل داشته باشد. |
فرانشیز و سقف پرداخت هزینه یدککش چقدر است؟
یک نکته کنکوری که خیلیها از آن خبر ندارند! بیمه بدنه بابت هر خسارتی، مبلغی را به عنوان «فرانشیز» (سهم بیمهگزار از خسارت) کسر میکند. اما آیا هزینه یدککش هم شامل فرانشیز میشود؟
در اکثر شرکتهای بیمه، اگر هزینه حمل خودرو بخشی از پرونده خسارت تصادف باشد، این هزینه تا سقف مشخصشده در بیمهنامه (مثلا ۲ تا ۵ درصد از کل سرمایه بیمهشده یا یک عدد ثابت درجشده در قرارداد) بهطور کامل یا با کسر حداقل فرانشیز پرداخت میشود.
برای مثال، اگر سقف تعهد بیمه برای حمل خودرو ۵ میلیون تومان باشد و فاکتور شما ۲ میلیون تومان بشود، بیمه کل ۲ میلیون تومان را (در صورت تایید ارزیاب) میپردازد. اما اگر فاکتور شما ۷ میلیون تومان شود، بیمه فقط تا سقف تعهدش یعنی ۵ میلیون تومان را واریز میکند و ۲ میلیون بقیه را خودتان باید متقبل شوید.
سوالات پرتکرار شما درباره بیمه بدنه و یدککش
آیا استفاده از هزینه یدککش، تخفیفهای بیمه بدنه را میپراند؟
اگر هزینه یدککش را همراه با خسارت تصادف دریافت کنی، بله؛ یک کوپن یا درصد تخفیف شما کم میشود. اما اگر فقط پوشش ایابالذهاب جداگانه داشته باشی و از خدمات امداد جادهای استفاده کنی، در برخی شرکتها تاثیری روی تخفیف عدم خسارت اصلی ندارد.
اگر توی جاده از یک یدککش عبوری و عبارتی «مکانیک سیار متفرقه» کمک بگیرم، بیمه پولش را میدهد؟
خیلی بعید است. یدککشهای عبوری معمولاً فاکتور رسمی با مهر و شناسه ملی ندارند. بدون فاکتور معتبر و سیستمی، بخش حسابداری شرکت بیمه نمیتواند سند مالی تنظیم کند.
آیا هزینه تعویض لاستیک یا پنچرگیری در محل هم با بیمه بدنه است؟
خیر، این خدمات جزو سرویسهای ادواری یا خدمات جانبی امداد خودروهاست و پوشش اصلی یا فرعی بیمه بدنه هزینههای خدمات تعویضی سبک را پوشش نمیدهد، مگر اینکه پنچری یا ترکیدگی لاستیک ناشی از یک حادثه و تصادف بزرگ باشد.
حرف آخر؛ موقع ماندن در جاده چه کنیم؟
حالا که همه چیز روشن شد، این سناریو را همیشه در ذهن داشته باش: اگر خدای نکرده در جاده یا شهر ماشینت دچار حادثه شد و از حرکت افتاد، قبل از هر کاری آرامشت را حفظ کن.
به جای سپردن ماشین به اولین یدککش عبوری که معلوم نیست چقدر کرایه میگیرد و چه کاغذی به دستت میدهد، مستقیماً با شمارههای رسمی و پشتیبانی امداد خودرو تماس بگیر. این کار دو تا سود بزرگ برایت دارد: اول اینکه ماشینت با ایمنی کامل و تجهیزات استاندارد حمل میشود و دوم، یک فاکتور رسمی و قانونی دستت میرسد که میتوانی ریال به ریالش را از شرکت بیمه بدنه پس بگیری.